Звичка платити телефоном чи карткою за кілька років стала для більшості з нас такою ж природною, як увімкнути світло. Але коли зникає електрика, разом із нею можуть замовкнути банкомат біля будинку, термінал у магазині й мобільний застосунок банку. Зима обіцяє бути непростою, тож варто заздалегідь розібратися, як діє банківська система під час блекаутів і що потрібно мати під рукою, щоб не залишитися без грошей.
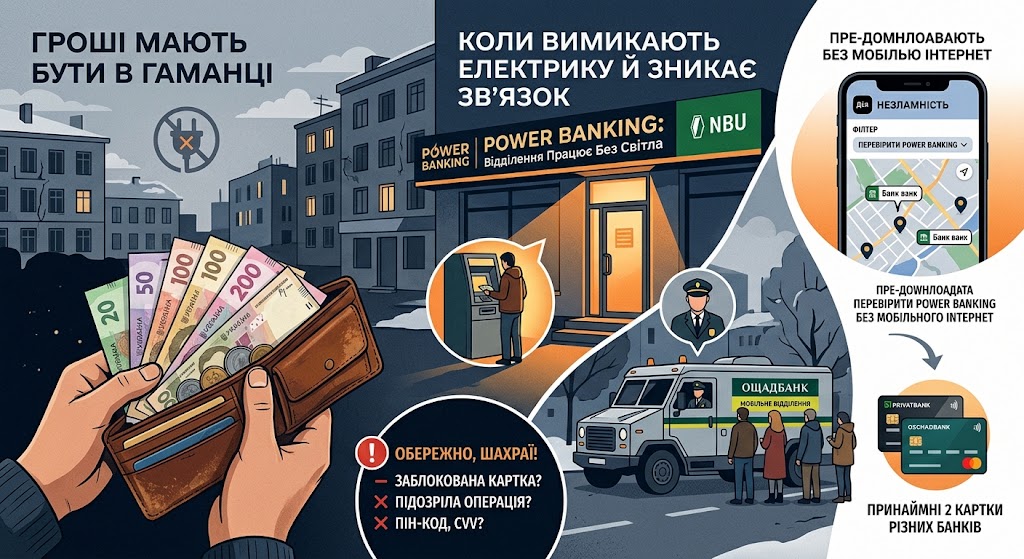
Спершу – добра новина. Повністю залишитися без доступу до готівки під час блекауту українцям не загрожує. Ще в грудні 2022 року системно важливі банки з ініціативи Національного банку України (НБУ) створили спільну мережу відділень, які працюють навіть тоді, коли світла немає. Її назва – «Пауер Бенкінг». Як повідомляли в НБУ, станом на лютий 2026 року до неї входили 2 408 відділень по всій країні. Голова НБУ Андрій Пишний в інтерв’ю «НВ Бізнес» зазначив, що це понад половина всіх банківських відділень, розташованих у 370 містах, а мережа здатна витримати багатоденні блекаути. Кожне таке відділення має альтернативні джерела живлення, резервні канали зв’язку, запас готівки й додатковий персонал. Там можна зняти гроші в банкоматі чи касі, оплатити рахунки, переказати кошти й обміняти валюту.
Вам також може сподобатися
Важлива деталь, про яку знають не всі. У більшості відділень цієї мережі діє так званий банкоматний національний роумінг. Віцепрезидент Асоціації українських банків Сергій Мамедов у коментарі, який наводить «Обозреватель», пояснив, що він дає змогу користуватися банкоматами інших банків-учасників. Тобто якщо банкомат власного банку знеструмлений, гроші з картки можна зняти в банкоматі сусіднього банку з мережі. Є й ще один спосіб отримати готівку – послуга «Готівка на касі». У багатьох супермаркетах, аптеках і на автозаправках, які працюють на генераторах, під час оплати карткою можна одразу попросити видати й певну суму готівкою.
Знайти відділення, яке працює без світла, найпростіше в застосунку «Дія». У розділі «Сервіси» є вкладка «Незламність», а в ній окремий фільтр «Пауер Бенкінг». На мапі залишаться лише ті відділення, що працюють навіть під час відключень. У НБУ радять завантажити цю мапу на телефон заздалегідь: тоді нею можна буде користуватися й без мобільного інтернету.
Тепер про готівку. Чи варто знімати всі заощадження «про всяк випадок»? Ні. За словами Сергія Мамедова, потреби забирати гроші з рахунків через загрозу блекаутів немає. Водночас окремий банкомат чи звичайне відділення під час масштабного відключення справді можуть не працювати, а в магазині без світла чи зв’язку може «лягти» термінал. Тому невеликий запас готівки на щоденні потреби фахівці вважають розумним. Скільки саме? Фахівці радять мати резерв, якого вистачить на базові витрати протягом одного-двох тижнів. Купюри краще мати різного номіналу: під час відключень у продавця може не виявитися решти.
Чимало людей запитує, чи не обмежують банки видачу готівки. Загальний ліміт, встановлений Національним банком ще на початку повномасштабної війни, становить 100 тисяч гривень на добу з одного рахунку, і він, як пише «Дебет-Кредит», діє й досі. Але банки мають право встановлювати власні, нижчі ліміти для банкоматів. Наприклад, у ПриватБанку, як повідомляло видання «Зе Пейдж», у банкоматі можна зняти не більше 20 тисяч гривень на добу. Тож якщо потрібна велика сума, її краще заздалегідь замовити в касі відділення, а не розраховувати на банкомат в останній момент.
Ще одна корисна порада – не тримати всі гроші на одній картці. Фахівці радять мати картки щонайменше двох різних банків, а за можливості й різних платіжних систем. Якщо один банк матиме технічні проблеми або його відділення поблизу не працюватиме, завжди буде запасний варіант.
Мобільний банкінг під час відключень теж залишається в пригоді, але лише за наявності зв’язку. Мамедов зауважив, що через часті тривоги українці дедалі більше користуються банківськими застосунками: лише в серпні активність у них могла зрости на 15-20%. Водночас під час повного блекауту можливість провести операцію залежатиме вже не від банку, а від того, чи є зв’язок у конкретному районі. Тож телефон варто тримати зарядженим, а важливі платежі, як-от комунальні чи внесок за кредит, краще не відкладати на останній день. Окремо банкір нагадав, що під час повітряної тривоги обслуговування у відділенні призупиняється, бо клієнти й працівники мають перейти в укриття. Складніші послуги, як-от оформлення іпотеки чи автокредиту, досі потребують особистого візиту.
Для мешканців прифронтових і віддалених громад банки мають ще один варіант – мобільні відділення. Наприклад, Ощадбанк, за даними «Зе Пейдж», тримає для таких громад 15 мобільних банківських комплексів. Крім того, його мережа, у якій на вересень працювало 1 111 відділень, залишається найбільшою в країні.
І насамкінець про безпеку. Там, де люди нервують і поспішають, неодмінно з’являються шахраї. Під час відключень можуть почастішати дзвінки нібито від банку з повідомленнями про «заблоковану картку» чи «підозрілу операцію». Справжній працівник банку ніколи не питає ПІН-код, CVV-код із зворотного боку картки чи коди з SMS. Почувши таке прохання, варто одразу покласти слухавку й самостійно зателефонувати до банку за номером, вказаним на картці.
Блекаут — не привід для паніки, а нагадування про розважливість. Невеликий запас готівки, дві картки різних банків, мапа відділень у телефоні й трохи обачності — і гроші будуть доступні навіть тоді, коли світла немає.